 お問い合わせ
「ターゲット層がなぜ自社の商品を選ばないのか、あるいは何に不安を感じているのか」を正確に把握することは、金融・保険業界において極めて重要です。
金融・保険商品を扱う企業や金融機関では、顧客が抱える心理的ハードルや潜在的な不満を定量的に把握し、マーケティング施策や営業戦略の精度を高めるため、セルフ型アンケートツール「QiQUMO(キクモ)」を導入されています。
顧客がスマートフォンから手軽に回答できる仕組みを構築し、Web配信やQRコードを活用することで、これまでアプローチが難しかった層の「リアルな本音」の収集に成功されています。
本記事では、金融・保険業界における3つの異なるシーン(生命保険会社、地方金融機関、資産運用アプリ)における具体的な調査設計と、得られたデータをどう戦略に活かしたのかをご紹介します。
金融・保険業界が直面する「顧客の心理的障壁」のブラックボックス化
金融・保険商品は形が見えないサービスであるため、購入や契約に至るまでの顧客の心理プロセスが複雑です。特に未加入者や未利用者が「なぜ行動を起こさないのか」という離脱理由は、既存の契約者データからは見えてきません。
これまでは、社内の議論や過去の経験則に基づいて、LP(ランディングページ)の改善や法人営業の強化、アプリの画面回収が行われていましたが、いずれも仮説の域を出ず、施策の成果が伸び悩む要因となっていました。
高額な外部調査を何度も発注する予算や時間がない中、自社でスピーディーにターゲット層へアンケートを配信し、リアルタイムにデータを集計できる環境の構築が急務となっていました。
ケース1:生命保険会社(ネット系)の事例
20〜40代の保険未加入者を対象に「加入をためらう不安・心理的障壁」を可視化し、商品設計とLP訴求に反映
背景と詳細な課題
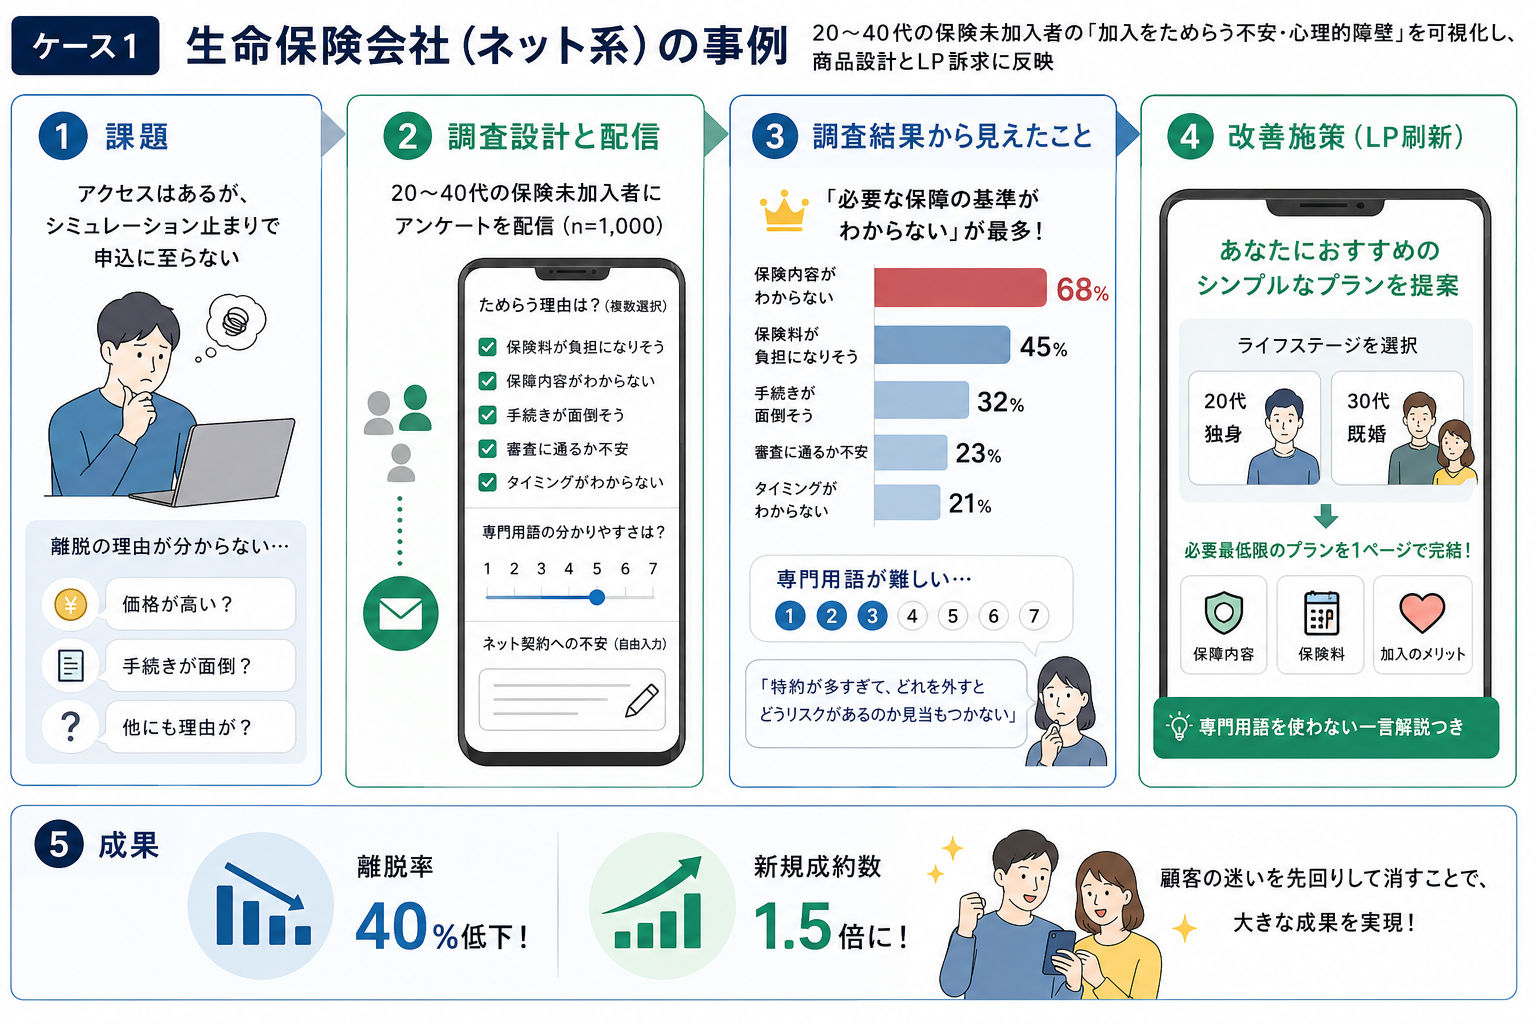
ネット系生命保険会社であるA社では、20〜40代の現役世代の新規獲得を目指していましたが、Webサイトへのアクセスはあるものの、シミュレーション止まりで最終的な申し込みに至らないユーザーの多さに悩んでいました。
従来のWeb解析ツールでは「どのページで離脱したか」は分かっても、「なぜ離脱したのか」というユーザーの心理的障壁を特定できずにいました。
社内では「価格が高いのではないか」「手続きが面倒なのではないか」と意見が割れ、具体的な改善策を打ち出せずにいました。
QiQUMOによる調査設計と配信手法
A社では、外部パネルを活用して20〜40代の保険未加入者をスクリーニングし、短期間で1,000名規模のアンケートを配信しました。スマートフォンから数分で直感的に答えられるよう、以下の設問構成で設計されました。
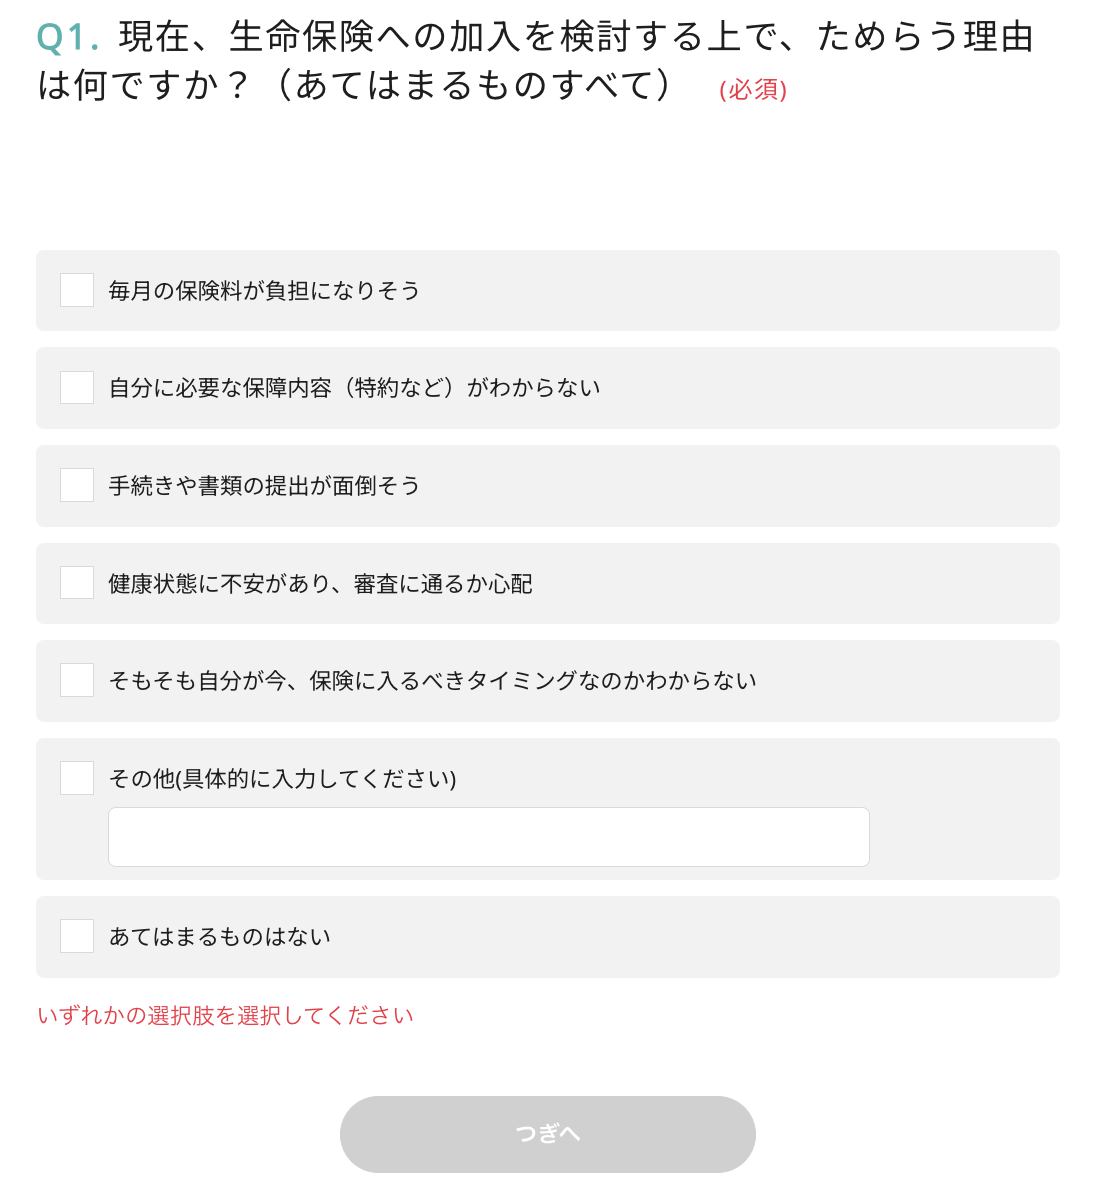
【複数選択】現在、生命保険への加入を検討する上で、ためらう理由は何ですか?(あてはまるものすべて)
毎月の保険料が負担になりそう
自分に必要な保障内容(特約など)がわからない
手続きや書類の提出が面倒そう
健康状態に不安があり、審査に通るか心配
そもそも自分が今、保険に入るべきタイミングなのかわからない
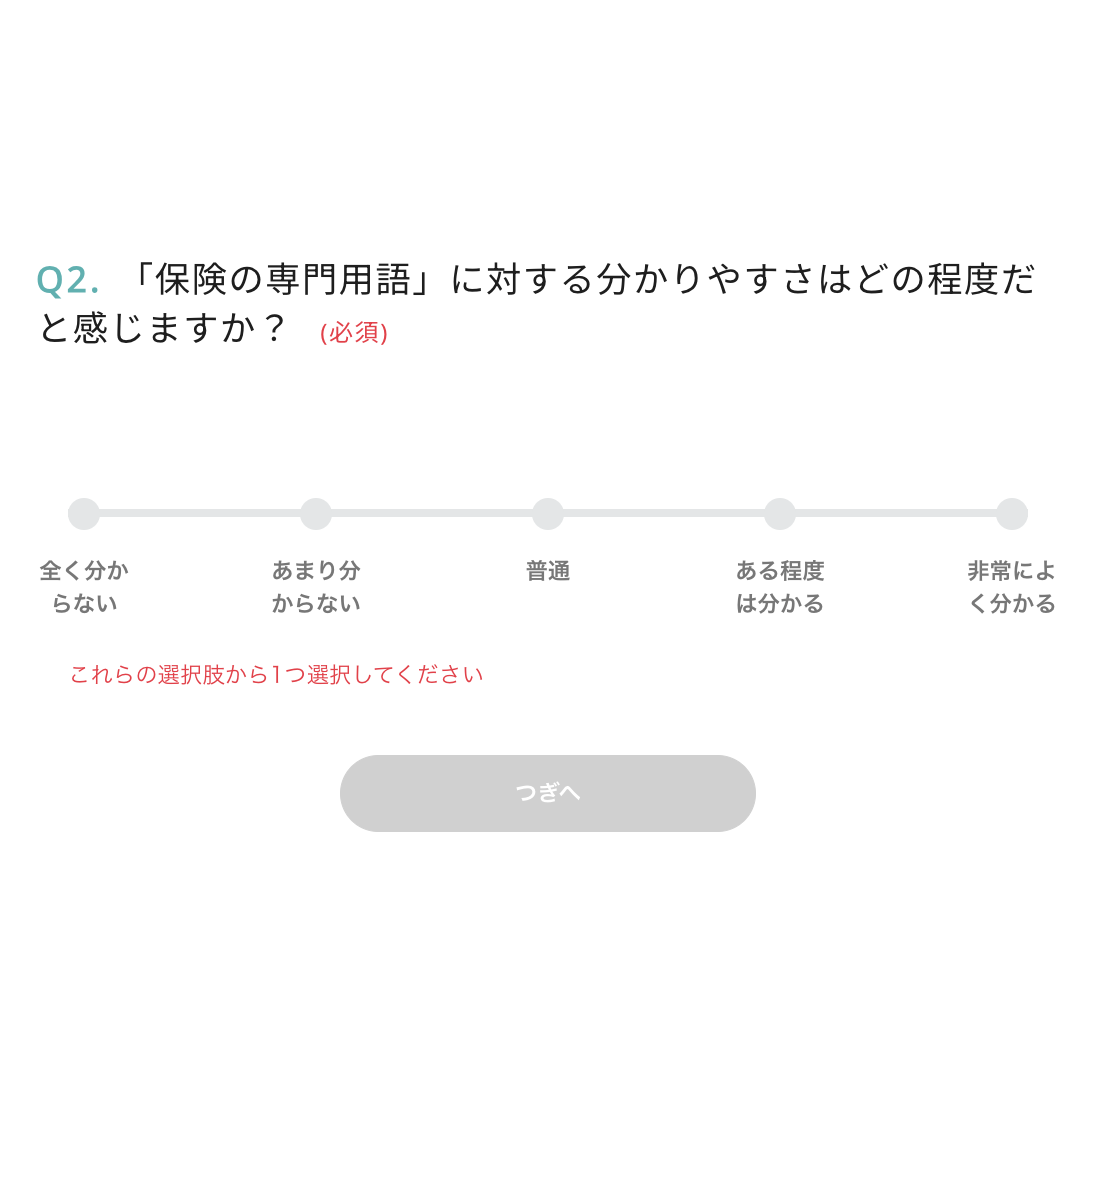
【均等尺度】「保険の専門用語」に対する分かりやすさはどの程度だと感じますか?
1(全く分からない)〜 5(非常によく分かる)
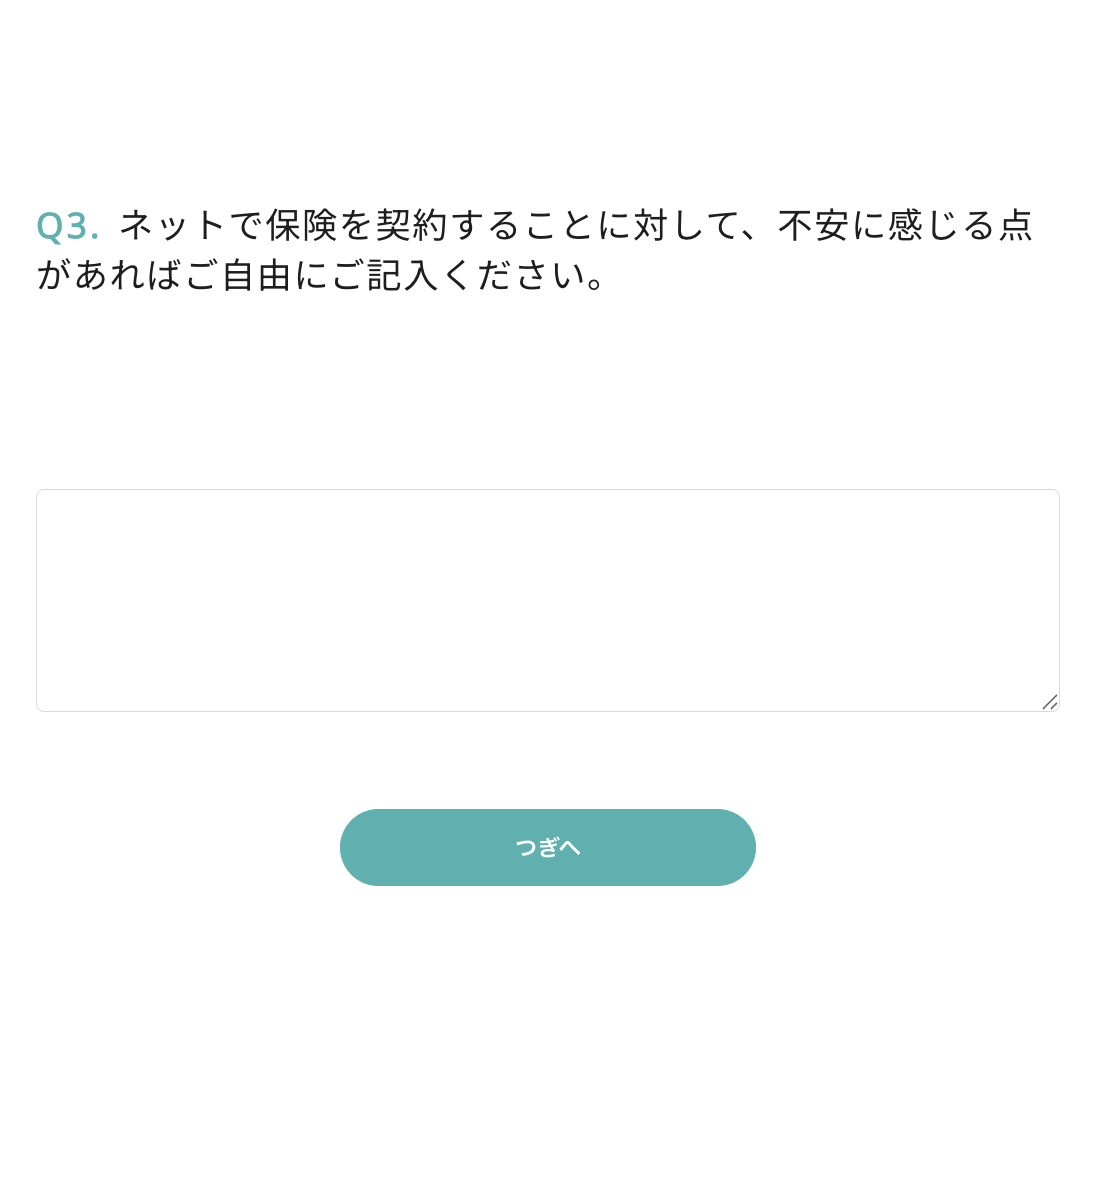
【自由入力(複数行)】ネットで保険を契約することに対して、不安に感じる点があればご自由にご記入ください。
調査結果の分析と真似したくなる改善施策
QiQUMOのリアルタイム集計により、想定外のデータが浮き彫りになりました。社内で最有力とされていた「価格の高さ」を抑え、「自分に必要な保障の基準が分からない」が最多の68%を占めたのです。
さらに均等尺度では「専門用語の難しさ」に回答が集中し、自由記述からは「特約が多すぎて、どれを外すとどうリスクがあるのか見当もつかない」という切実な声が可視化されました。
この明確なデータに基づき、A社はLPの構成を大胆に刷新しました。これまで網羅的に掲載していた特約の説明を全て裏ページに回し、トップ画面には「20代独身・30代既婚」といったライフステージを選択するだけで、最も選ばれている必要最低限のプランが1ページで完結する超シンプルなシミュレーションを実装。
さらに「定期保険」「終身保険」といった専門用語の横には、専門用語を使わない一言解説を添えました。この「顧客の迷いを先回りして消す」LP改善により、離脱率は40%低下し、新規成約数が前年比1.5倍に跳ね上がるという劇的な成果を収めました。
ケース2:地方銀行・信用金庫の事例
地域の中小企業経営者を対象に「メインバンク選定理由と金融サービスへの不満」を調査し、法人営業戦略を見直し
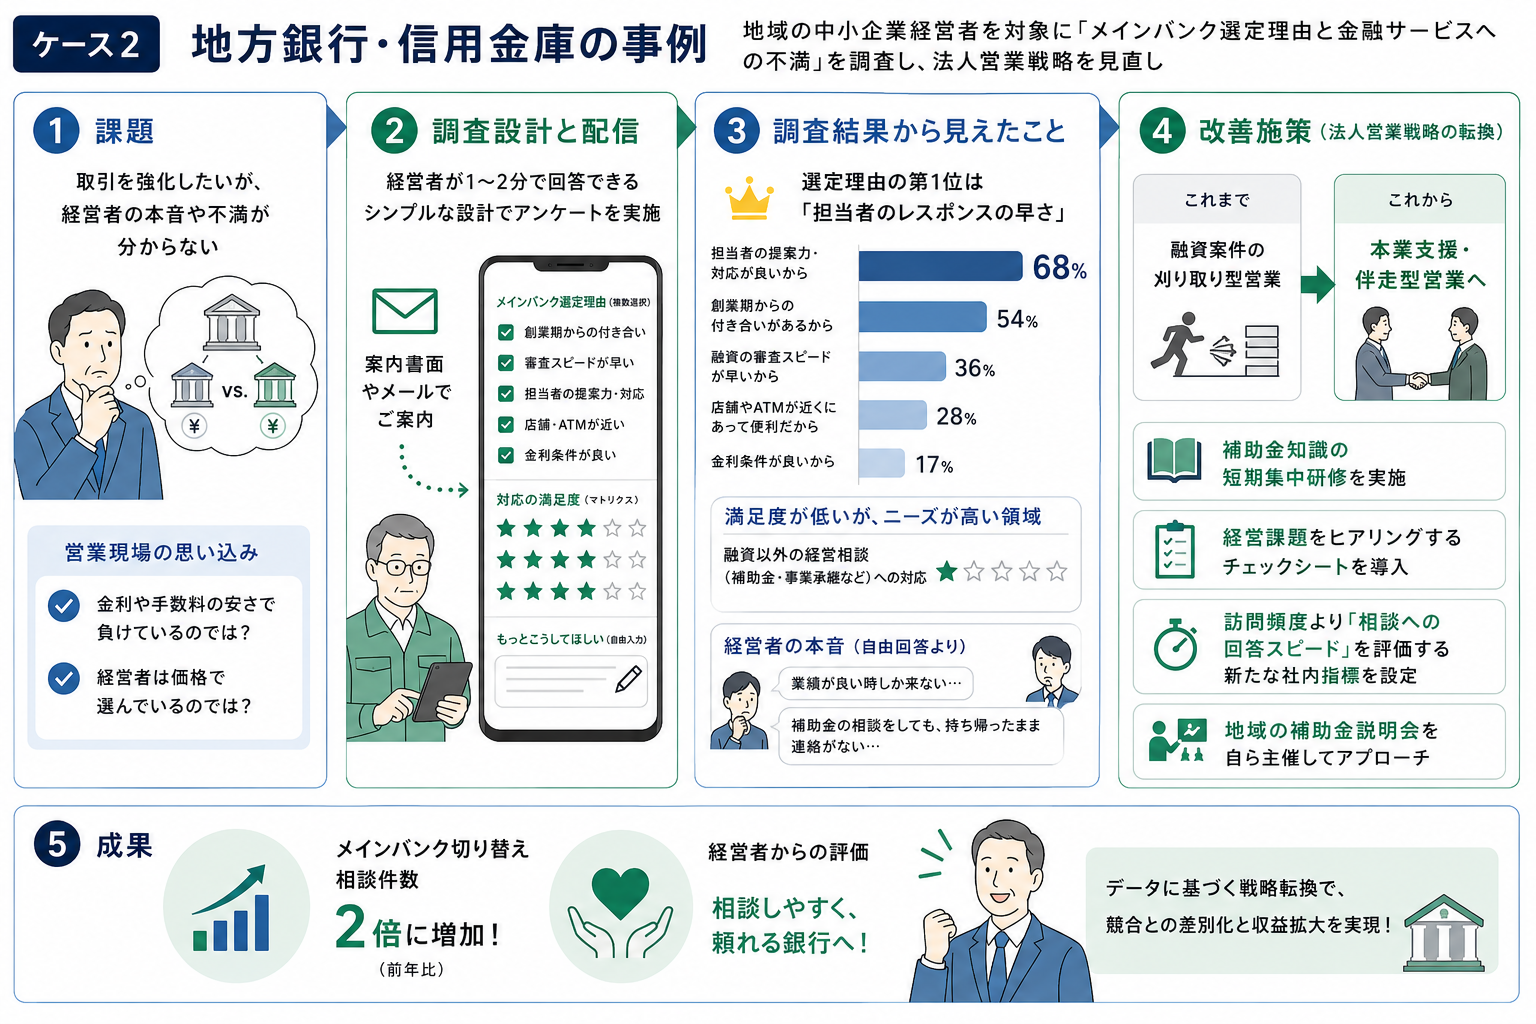
背景と詳細な課題
地域密着で営業を展開するB金融機関では、地元の主要な中小企業との取引を強化したいと考えていましたが、競合他行との金利競争やシェア争いが激化していました。
足元の融資引き合いは減少傾向にあり、営業スタッフは「金利や手数料の安さで他行に負けている」と報告していましたが、経営者が本当に価格だけでメインバンクを選んでいるのか、現在の取引にどのような不満を抱いているのかを客観的に把握できていませんでした。
QiQUMOによる調査設計と配信手法
B金融機関では、既存の融資先および地域の経営者ネットワークを対象に、定期訪問時に持参する案内書面やメールを通じてQiQUMOのアンケートを実施。
経営者がタブレットやスマホから業務の合間に1〜2分で回答できるよう、シンプルなマトリクス形式を軸に設計しました。
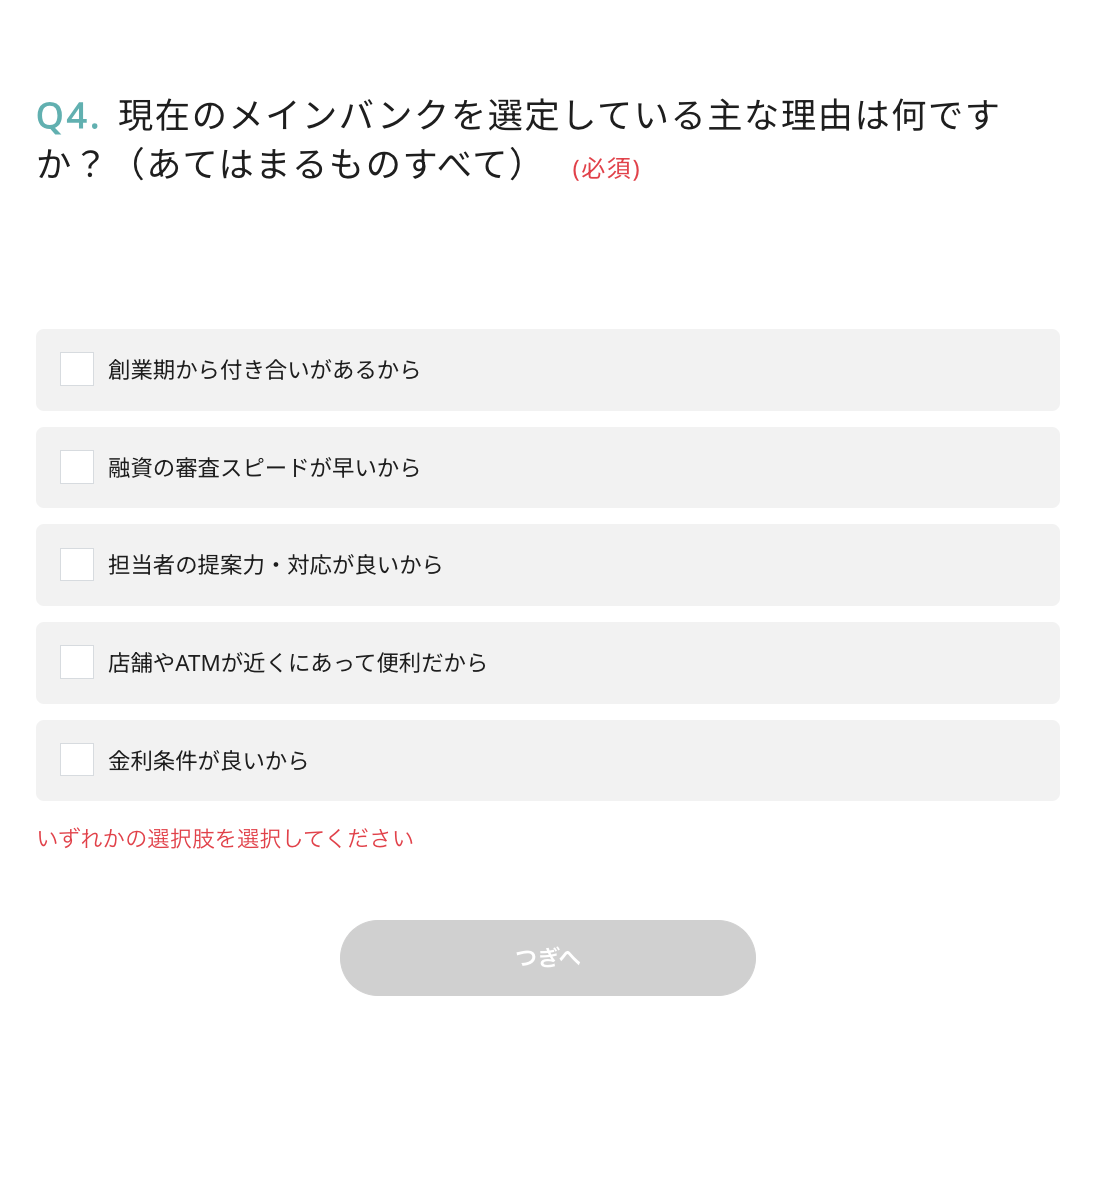
【複数選択】現在のメインバンクを選定している主な理由は何ですか?(あてはまるものすべて)
創業期から付き合いがあるから
融資の審査スピードが早いから
担当者の提案力・対応が良いから
店舗やATMが近くにあって便利だから
金利条件が良いから
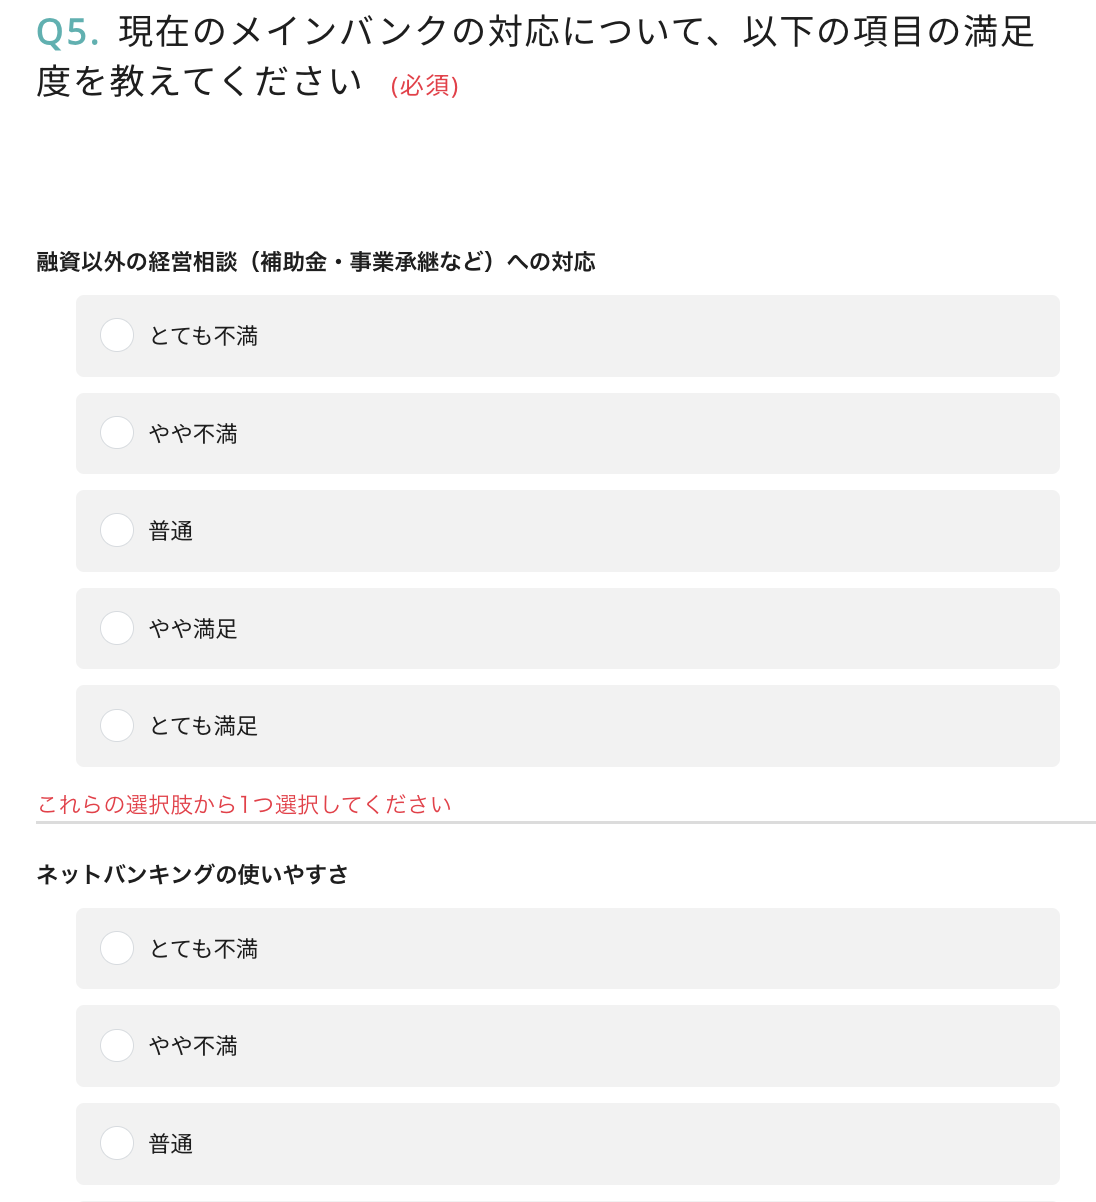
【単一選択マトリクス】現在のメインバンクの対応について、以下の項目の満足度を教えてください(5段階)。
融資以外の経営相談(補助金・事業承継など)への対応
ネットバンキングの使いやすさ
担当者の訪問頻度とレスポンスの早さ
ビジネスマッチングや販路拡大の支援
【自由入力(複数行)】金融機関に対して「もっとこうしてほしい」という要望があればご自由にご記入ください。
調査結果の分析と真似したくなる改善施策
集計の結果、営業現場の思い込みを覆す事実が判明しました。メインバンクの選定理由において「金利条件」は上位ではなく、最も重視されていたのは「担当者のレスポンスの早さ」でした。
さらに、マトリクス評価では「融資以外の経営相談(特に補助金申請や事業承継)」のニーズが極めて高いにもかかわらず、満足度が著しく低いことがグラフで一目瞭然となったのです。
自由回答には「業績が良い時しか来ない」「補助金について聞いても、持ち帰ったまま連絡がない」という手厳しい意見が並びました。
B金融機関はこの結果を全店の支店長会議で共有し、法人営業の戦略をこれまでの「融資案件の刈り取り型」から「本業支援・伴走型」へと即座に180度転換しました。全営業担当者に補助金知識の短期集中研修を実施し、経営課題をヒアリングするためのチェックシートを導入。
顧客の訪問頻度よりも「相談に対する回答スピード」を評価する新たな社内指標を設けました。アンケートで不満要素だった「情報提供の薄さ」を逆手に取り、地域の補助金説明会を自ら主催してアプローチした結果、競合他行からのメインバンク切り替え相談件数が前年の2倍に増加しました。
ケース3:資産運用アプリ(ロボアド/積立投資)の事例
投資未経験者の「始められない心理的ハードル」を可視化し、オンボーディング改善でNISA口座開設率を向上
背景と詳細な課題
手軽に積立投資ができるスマートフォンアプリを運営するC社では、NISA制度の拡充に伴い、投資未経験者のユーザー登録数は順調に伸びていました。
しかし、アプリをダウンロードしたものの、実際のNISA口座開設手続きや初回入金まで進まずにアプリを放置してしまう「休眠ユーザー」の多さが深刻な課題となっていました。
プッシュ通知で投資のメリットを訴求しても反応がなく、ユーザーがどのステップで、なぜ手を止めてしまうのかがブラックボックス化していました。
QiQUMOによる調査設計と配信手法
C社は、アプリ登録後1週間以上経過しても口座開設手続きが完了していない「未経験の休眠ユーザー」を特定し、アプリ内のポップアップおよび登録メールアドレス宛にQiQUMOのアンケートリンクを配信。離脱直後の新鮮な記憶のまま回答を促す設計にしました。
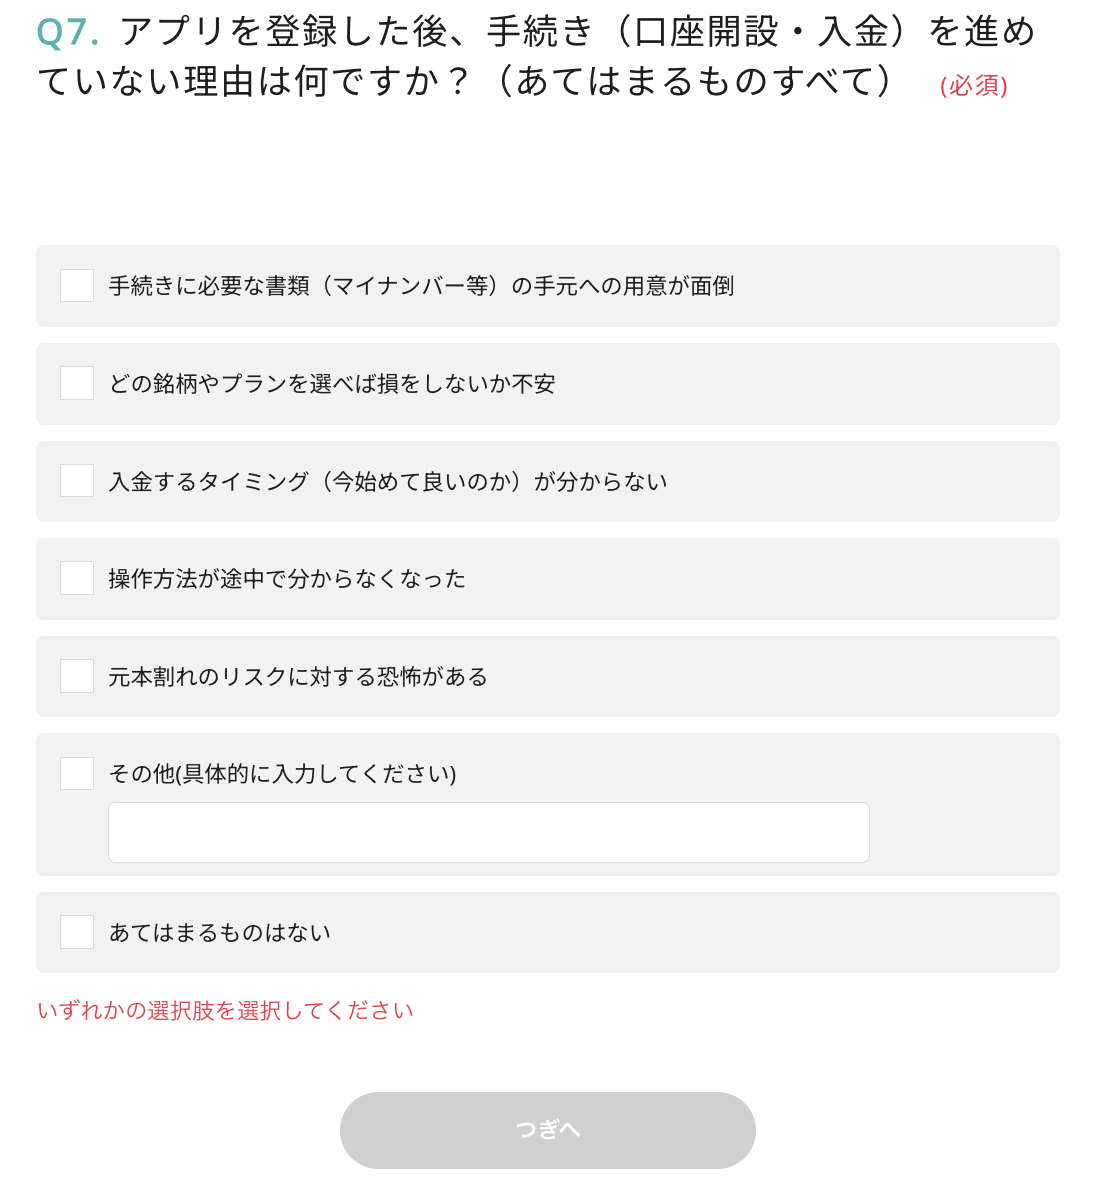
【複数選択】アプリを登録した後、手続き(口座開設・入金)を進めていない理由は何ですか?(あてはまるものすべて)
手続きに必要な書類(マイナンバー等)の手元への用意が面倒
どの銘柄やプランを選べば損をしないか不安
入金するタイミング(今始めて良いのか)が分からない
操作方法が途中で分からなくなった
元本割れのリスクに対する恐怖がある
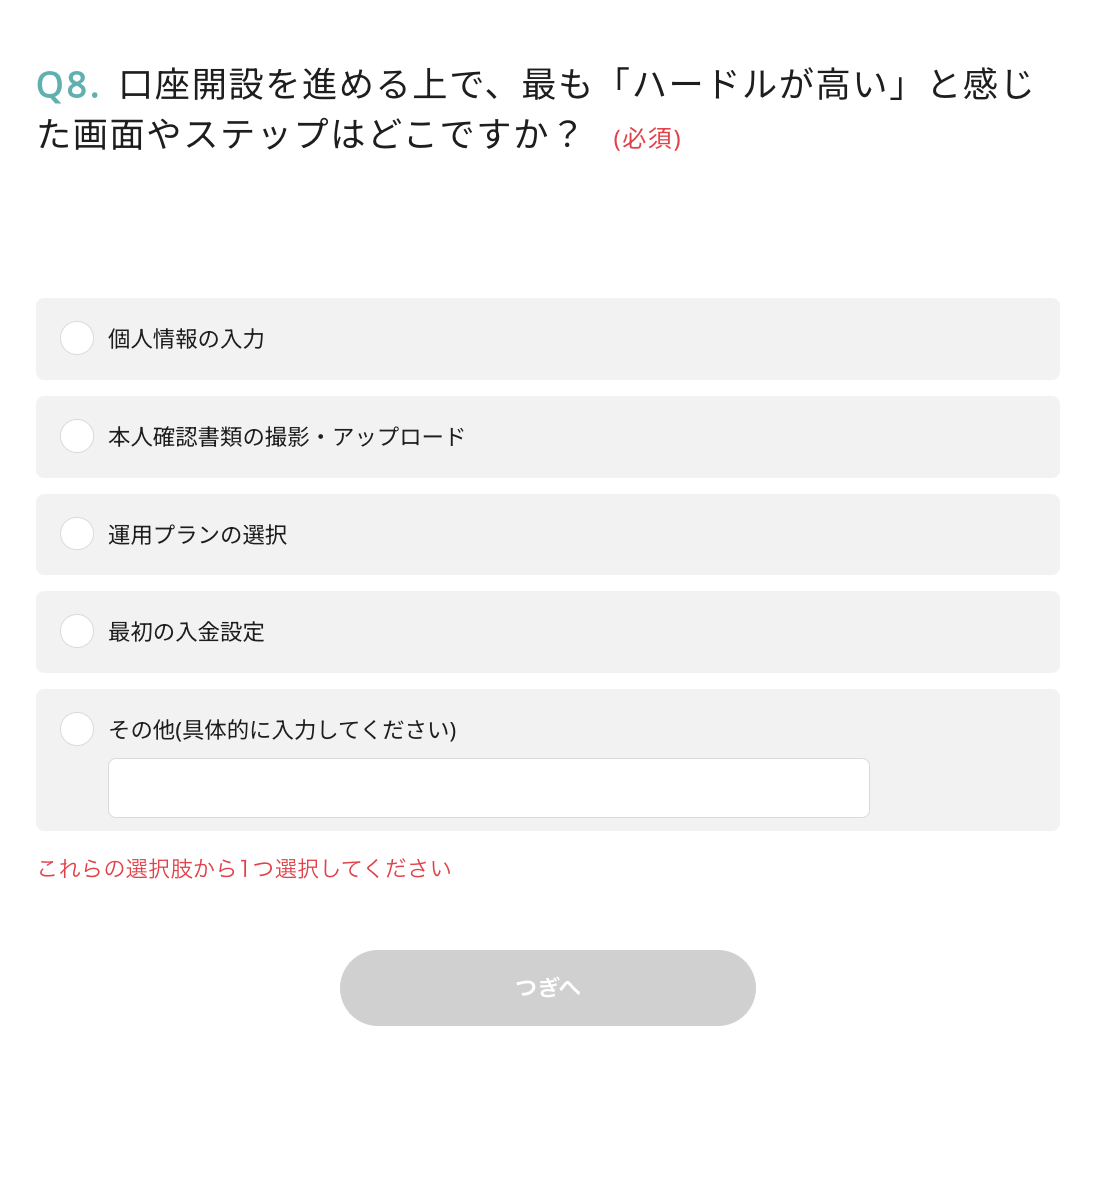
【単一選択】口座開設を進める上で、最も「ハードルが高い」と感じた画面やステップはどこですか?
個人情報の入力
本人確認書類の撮影・アップロード
運用プランの選択
最初の入金設定
【自由入力(複数行)】投資を始めるにあたって、アプリ内でどのような説明やサポートがあれば安心できるか教えてください。
調査結果の分析と真似したくなる改善施策
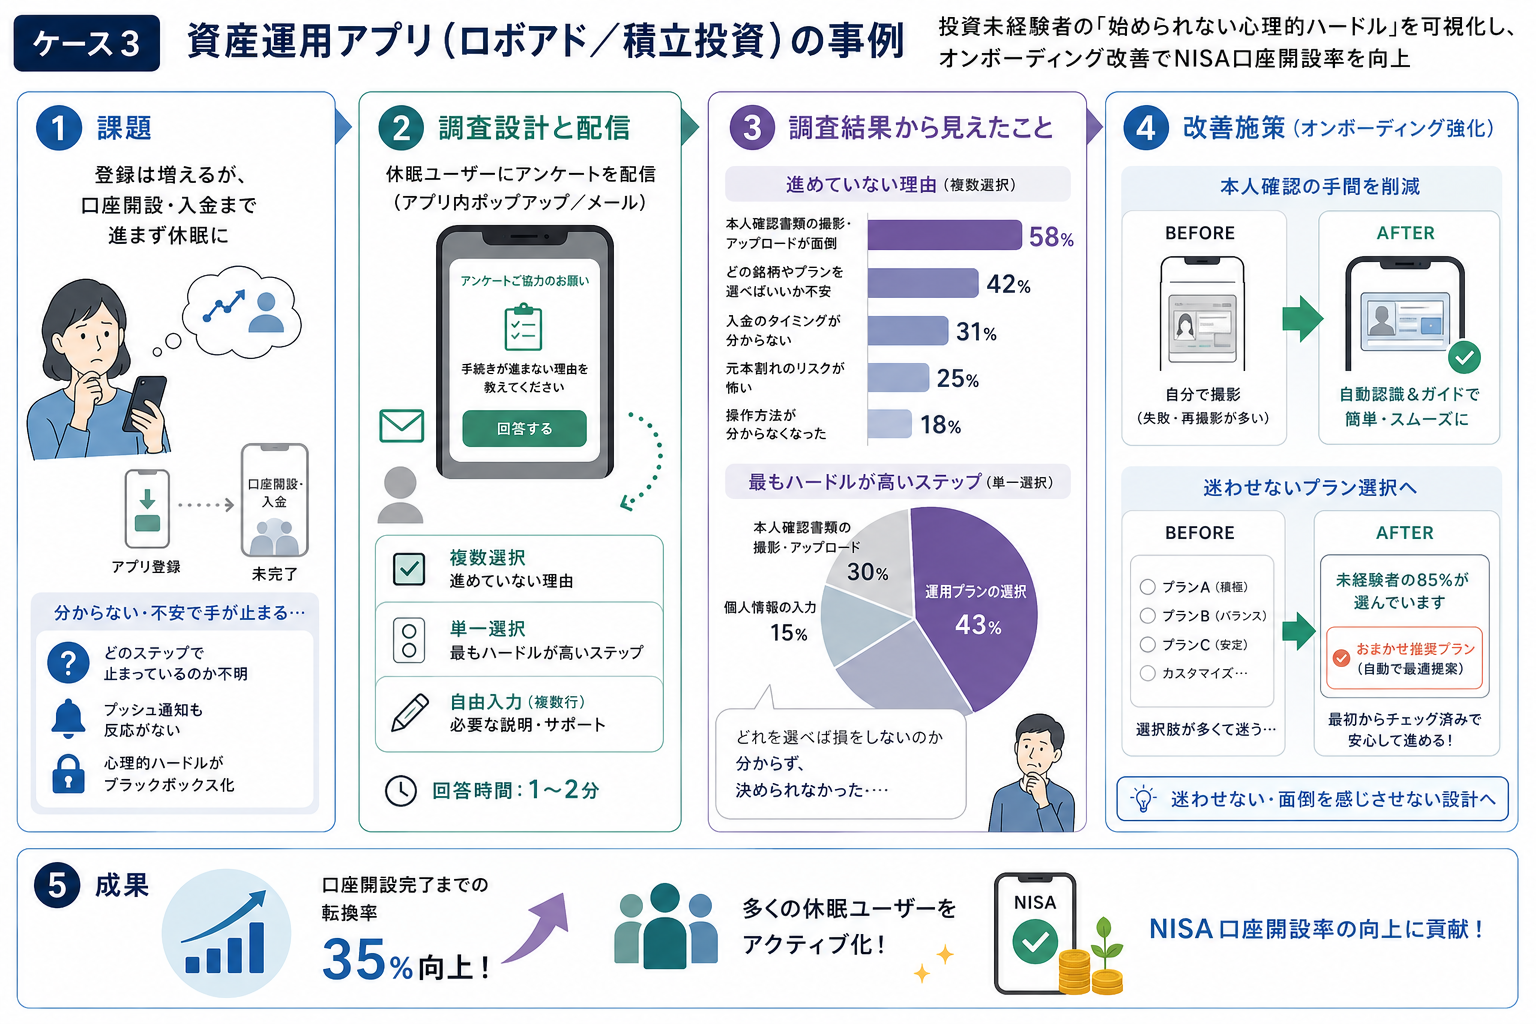
アンケートの結果、驚くべき利用者の本音が浮かび上がりました。手続きが進まない最大の要因は、「投資に対する恐怖心」といった心理的要因ではなく、「本人確認書類の撮影・アップロードの手間」という物理的な手続きストレスが全体の58%を占めていたのです。
また、単一選択の結果から、初期設定にある「リスク許容度に応じた運用プランの選択」画面で、「どれを選べば損をしないか」と迷い、思考停止して離脱していることが円グラフでくっきりと可視化されました。
C社はこのデータをもとに、アプリ内のUI/UX(操作画面)の全面改修を行いました。まず、離脱の温床だった本人確認書類の撮影プロセスにおいて、スマートフォンのカメラが自動で書類を認識してガイドを出すシステムへと導線を変更し、撮影の失敗ストレスを軽減
さらに、ユーザーを悩ませていたプラン選択画面では、細かいカスタマイズ要素を廃止し、「未経験者の85%が選んでいます」という実績付きの「おまかせ推奨プラン」をはじめからチェックが入った状態で提示するデザインにしました。
このように「ユーザーに迷わせない・面倒を感じさせない」オンボーディングへの徹底した改善により、登録から口座開設完了までの転換率が35%向上し、多くの休眠ユーザーをアクティブ化させることに成功しました。
金融・保険業界におけるQiQUMO活用の共通メリット
3つの事例に共通して、QiQUMOの導入は以下のメリットをもたらしました。
① リアルタイムな可視化による「施策の高速化」
回答結果が自動でグラフ化され、管理画面で即座に確認できるため、会議での仮説検証がスムーズになり、LP修正や営業方針の変更をわずか数日で決定できるようになりました。
② 顧客の心理的ハードルに合わせた「的確なテキスト訴求」
自由記述から抽出された顧客の生の言葉(例:「手続きの書類集めが面倒」「相談に乗ってくれない」)をそのままマーケティングのキャッチコピーや営業トークに反映させることで、ターゲットに刺さる訴求が可能になりました。
③ マトリクス設問による「優先改善ポイントの明確化」
サービスに対する複数の評価軸をマトリクスで一覧化することにより、自社のどこがボトルネックになっているのか(スピードなのか、専門性の低さなのか、操作性なのか)を迷うことなく特定できるようになりました。
金融・保険という目に見えないサービスだからこそ、顧客がどこで迷い、何に不安を感じているのかをデータで捉えることが、選ばれるサービスへと成長するための最大の鍵となります。